DeFi 发展史:从 MakerDAO 到万亿生态
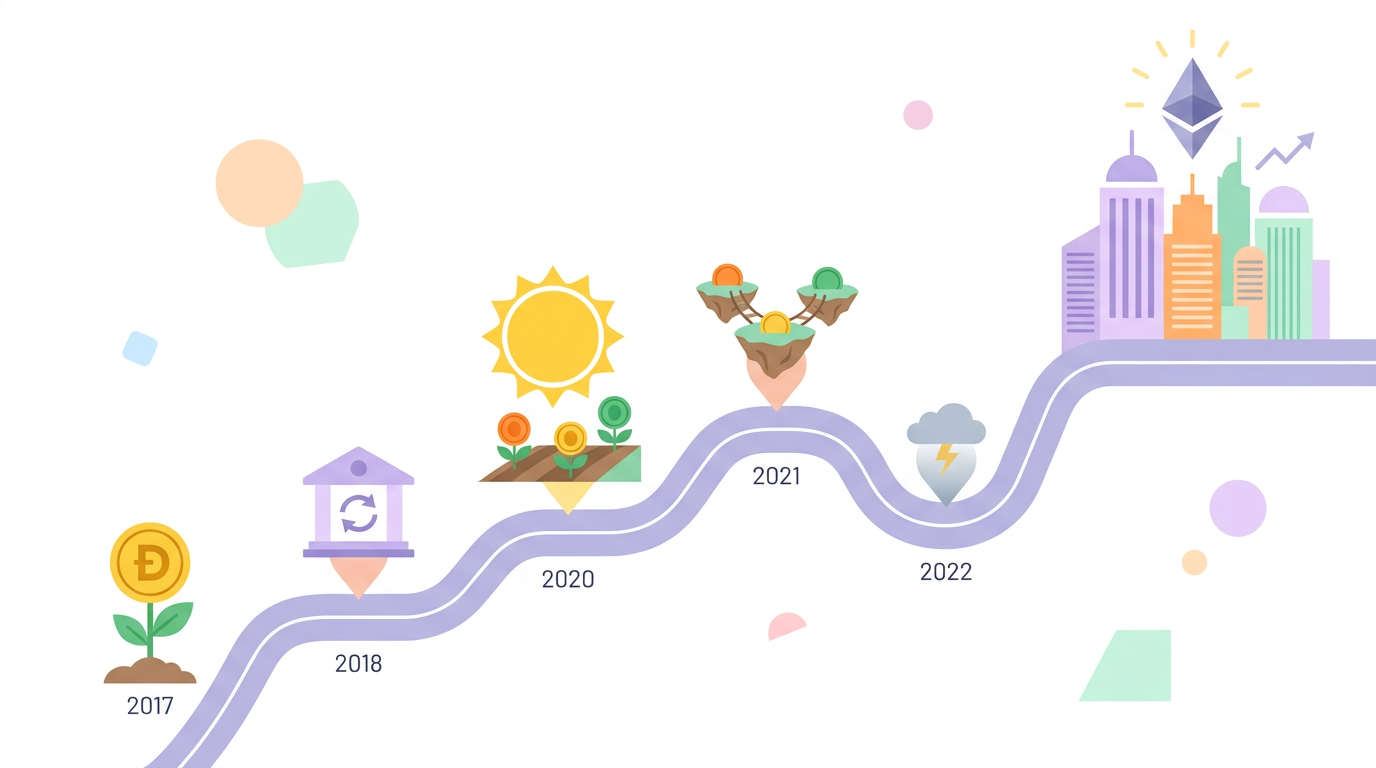
DeFi 的发展大致经历了从去中心化稳定币、链上交易和借贷,到流动性挖矿、多链扩张,再到今天强调真实需求和风险管理的几个阶段。2017 年 MakerDAO 探索链上稳定币和抵押借贷,随后 DEX、借贷协议逐渐完善,2020 年 DeFi Summer 更是推动整个生态快速扩张。
如果把 DeFi 看成一套新的金融基础设施,那么它的发展过程实际上就是一个不断补齐金融功能的过程:先解决资产和稳定币,再解决交易和借贷,之后解决流动性和组合性,最终形成完整的链上金融生态。
一、DeFi 为什么会出现?
在理解 DeFi 的发展历史之前,需要先理解它试图解决什么问题。
传统金融中的存款、贷款、交易、资产托管等服务,通常需要银行、券商、交易所等金融机构参与。用户需要通过机构提供的账户体系和服务体系完成金融活动,机构同时承担身份审核、资产托管、交易执行以及风险管理等职责。
DeFi 则尝试把其中一部分功能放到区块链和智能合约上执行。
因此,DeFi 并不是简单地把“银行搬到区块链上”,而是尝试用区块链、智能合约和链上资产重新组织部分金融服务。
如果想先了解 DeFi 和传统金融在资金控制、交易执行、服务准入等方面到底有什么区别,可以先阅读DeFi 是什么?传统金融 vs DeFi 对比。
二、2017 年:MakerDAO 为什么成为 DeFi 发展的重要节点?
2017 年,MakerDAO 开始推动去中心化稳定币和抵押借贷机制的发展,这是现代 DeFi 历史上非常重要的早期尝试。
MakerDAO 最初围绕 Dai 建立系统,用户可以将符合要求的数字资产作为抵押,通过智能合约生成 Dai。与传统银行贷款依赖人工审核和机构信用不同,这类链上借贷机制主要依靠抵押品、智能合约和预设规则运行。
这一模式解决了一个非常基础的问题:
没有传统银行参与,数字资产能不能形成自己的借贷体系?
MakerDAO 给出了早期答案。
2017 年的系统主要围绕 ETH 抵押展开,之后随着机制不断发展,MakerDAO 在 2019 年推出多担保 Dai,使系统能够支持更多类型的抵押资产。
这一步的意义并不只是增加了一种稳定币,而是证明了:
智能合约可以承载一部分原本由金融机构执行的金融规则。
这为后续 DeFi 协议的发展提供了重要基础。
三、2018—2019 年:DEX 和借贷协议开始补齐基础设施
只有稳定币和抵押借贷,仍然无法形成完整的链上金融体系。
用户还需要解决一个问题:
数字资产之间如何进行交易和兑换?
2018 年前后,去中心化交易协议开始快速发展,其中 Uniswap 后来成为 AMM 模式的重要代表。
传统交易所通常通过订单簿撮合买卖双方,而 AMM 则通过流动性池和预设算法完成资产兑换。用户不需要等待某个特定交易对手,也可以直接与流动性池进行交易。
与此同时,Compound 等借贷协议不断完善链上借贷机制。
用户可以将资产存入协议获得相应收益,也可以通过抵押资产借出其他资产。由此,DeFi 开始出现几个非常重要的基础模块:
稳定币负责链上计价和资产流通;DEX 负责资产兑换;借贷协议负责资金调配。
如果说 MakerDAO 证明了链上金融机制可以运行,那么 DEX 和借贷协议的出现,则让 DeFi 开始从单个金融应用向生态系统发展。
四、2020 年:DeFi Summer 为什么成为行业转折点?
如果说 2017—2019 年是 DeFi 的基础设施建设阶段,那么 2020 年则是 DeFi 真正走向爆发的阶段。
这一时期最重要的变化之一,就是流动性挖矿。
Compound 推出 COMP 治理代币激励机制后,用户除了可以获得协议本身提供的经济回报,还可能因为参与借贷或提供流动性获得治理代币。
这改变了 DeFi 获取用户和流动性的方式。
过去,一个新协议需要慢慢积累用户和资金;而流动性激励机制可以在较短时间内吸引大量资金进入协议。
随后,Curve、Yearn、SushiSwap 等协议相继发展,不同类型的金融产品开始组合在一起。
这也是“DeFi Summer”这一概念形成的重要背景。
2020 年 DeFi 生态的总锁仓价值快速增长,DEX 交易量也大幅提升。DeFi 不再只是区块链行业中的一个小众实验,而开始成为一个独立的金融应用生态。
更重要的是,这一时期让市场第一次真正意识到:
不同智能合约协议可以相互组合,形成传统金融体系之外的链上金融产品。
五、2021 年:DeFi 为什么从单链生态走向多链?
DeFi 快速增长之后,以太坊本身的问题也越来越明显。
当大量用户同时进行交易、借贷和流动性操作时,网络拥堵和交易手续费上涨会直接影响普通用户的使用体验。
因此,DeFi 开始向更多区块链网络和 Layer 2 网络扩展。
不同公链逐渐形成自己的 DEX、借贷协议、稳定币和收益产品,DeFi 由此从单一网络上的应用集合,逐渐变成多链生态。
这一阶段的核心变化可以概括为:
DeFi 不再只是“某几个协议”,而开始成为一套可以跨不同网络运行的金融基础设施。
与此同时,DeFi 的产品类型也越来越丰富。
除了最初的稳定币、DEX 和借贷之外,收益聚合、衍生品、杠杆交易以及更多复杂金融产品逐渐出现。
不同协议之间可以通过智能合约组合,使用户能够在一个金融应用中调用另一个应用的资产或流动性。
这种“可组合性”成为 DeFi 与传统金融体系非常重要的区别之一。
六、2022 年以后:DeFi 为什么进入重构阶段?
DeFi 并没有一直沿着高速增长的路线发展。
市场周期变化、协议漏洞、流动性风险、过度杠杆以及部分项目失败,让市场开始重新审视 DeFi 的发展模式。
其中一个非常明显的问题是:
如果一个协议主要依靠高额代币奖励吸引资金,那么奖励减少以后,用户和流动性还能不能留下?
这让 DeFi 的评价标准逐渐发生变化。
早期市场可能更关注:
TVL 有多少;
APY 有多高;
代币价格涨幅如何;
协议吸引了多少流动性。
而后续市场越来越关注:
协议是否存在真实使用需求;
收入模式是否可持续;
流动性是否真实;
智能合约是否经过充分验证;
风险控制机制是否完善;
用户是否真正需要这些金融服务。
因此,2022 年以后可以看作 DeFi 的一次“重构期”。
市场开始从单纯追求规模和收益,转向关注效率、安全、真实需求和可持续性。
七、DeFi 是如何一步步形成完整生态的?
回顾整个发展过程,可以发现 DeFi 并不是依靠一个项目突然形成的。
它更像是一块块金融基础设施逐渐拼起来的结果。
第一阶段:解决“资产和稳定币”问题
MakerDAO 等协议探索了去中心化稳定币和抵押机制,让链上资产开始具备更加稳定的金融使用场景。
第二阶段:解决“资产怎么交易”问题
DEX 和 AMM 的发展,让用户可以直接在链上进行资产兑换,也让普通用户有机会参与流动性提供。
第三阶段:解决“资金怎么使用”问题
借贷协议让闲置资产可以进入借贷市场,也让用户能够通过抵押资产获得流动性。
第四阶段:解决“流动性从哪里来”问题
流动性挖矿通过代币激励快速吸引资金,推动 DeFi 在 2020 年出现大规模增长。
第五阶段:解决“不同金融产品怎么组合”问题
随着协议越来越丰富,DEX、稳定币、借贷、收益聚合和衍生品开始相互调用,DeFi 逐渐形成可组合的金融生态。
这也是为什么今天谈 DeFi 时,不能只把它理解成某一种产品,而应该把它看成多个协议和金融功能组成的生态系统。
八、为什么 DeFi 能发展到万亿级生态?
DeFi 的规模增长,本质上来自多个因素共同作用。
首先,区块链为数字资产提供了统一的结算环境,智能合约则可以把金融规则写入程序。
其次,不同协议之间具有较强的可组合性。一个协议产生的资产,可以成为另一个协议中的抵押物、交易资产或者流动性来源。
最后,流动性激励机制在 DeFi 早期发展过程中起到了非常明显的推动作用,使大量资金能够在短时间内进入新兴协议。
因此,所谓“万亿生态”并不是某个 DeFi 项目达到万亿规模,而是整个 DeFi 生态在不同阶段积累形成的庞大资产、协议和应用体系。
需要注意的是,生态规模和生态质量并不是同一个概念。
TVL 可以用来观察一个协议或生态在特定时间点锁定的资产规模,但高 TVL 并不能直接证明协议一定安全,也不能说明用户一定能够获得更高收益。
如果想进一步理解 DeFi 发展过程中最常用的规模指标,可以阅读TVL 是什么?衡量 DeFi 协议价值的关键指标。
九、DeFi 发展史可以总结成哪条主线?
如果不想记大量项目和年份,可以把 DeFi 的发展历史压缩成下面这条主线:
2017:MakerDAO——探索去中心化稳定币和链上借贷
↓
2018—2019:DEX + 借贷——补齐链上交易和资金使用能力
↓
2020:DeFi Summer——流动性挖矿推动生态爆发
↓
2021:多链扩张——DeFi 从单链走向多链
↓
2022 以后:重构——从高激励、高增长转向真实需求、安全和可持续性
这条发展路线背后的核心逻辑其实非常清晰:
先让资产能够存在和流通,再让资产能够交易和借贷,随后让不同协议能够组合,最终形成完整的链上金融生态。
FAQ:DeFi 发展史常见问题
DeFi 是什么时候开始出现的?
现代 DeFi 生态通常可以追溯到 2017 年前后。MakerDAO 等项目开始探索去中心化稳定币和抵押借贷,为后续 DeFi 生态发展提供了重要基础。
MakerDAO 为什么被认为是 DeFi 早期的重要项目?
MakerDAO 通过智能合约和抵押机制探索链上稳定币与借贷,使部分金融规则能够在没有传统金融机构直接参与的情况下运行。
DeFi Summer 是哪一年?
DeFi Summer 通常指 2020 年 DeFi 生态快速增长的阶段。流动性挖矿等代币激励机制推动大量资金进入协议,DEX、借贷和收益聚合等应用迅速发展。
DeFi 为什么从以太坊扩展到多条区块链?
主要原因之一是随着用户和交易量增加,以太坊网络的拥堵和手续费问题变得更加明显。其他公链以及 Layer 2 网络的发展,为 DeFi 提供了更多交易环境和扩展空间。
DeFi 的发展是不是一直在增长?
不是。DeFi 经历过快速增长,也经历过市场下行、协议漏洞、流动性风险和项目失败等阶段。近年来市场对 DeFi 的关注点也逐渐从单纯的 TVL 和高收益,转向真实需求、安全性和可持续性。
“万亿 DeFi 生态”代表什么?
它通常用于描述整个 DeFi 生态的资产和市场规模,而不是指某一个协议拥有万亿资产。判断 DeFi 生态规模时,还需要结合 TVL、交易量、用户活跃度、协议收入等不同指标综合判断。
风险提示
DeFi 属于高风险的数字资产应用领域。历史上的生态增长并不代表未来一定延续,具体协议可能面临智能合约漏洞、预言机故障、市场剧烈波动、流动性不足、清算、治理以及基础设施等风险。
历史 TVL、交易量、代币激励和收益率等数据只能反映特定阶段的市场情况,不代表未来表现。使用相关协议前,应充分了解具体机制、资产风险和可能的损失范围。
推荐阅读
查看更多