債券是什麼?殖利率、美債與比特幣的關係一次看懂
新聞說「美債殖利率上升」,你可能以為持有美債的人賺得更多,結果債券基金卻在下跌。問題出在「利息」和「殖利率」不是一回事。
債券本質上是一份借款契約。理解它的定價方式,也能幫助你讀懂加密市場常提到的利率、美元與資金流向。本文從最基本的概念講起,再說明美債與比特幣為什麼有時同漲、有時反向。
重點摘要
- 買債券相當於把錢借給發行人,按約定收取利息與本金,但仍可能承擔違約風險。
- 固定利率債券的市場價格與殖利率通常反向變動。
- 票面利率、當期殖利率與到期殖利率衡量不同內容,不能互換。
- 美債殖利率會影響資金的機會成本,但不能單獨預測比特幣漲跌。
債券是什麼
債券是政府、企業等發行人為融資而發行的債務工具。買入後,你持有的是債權,並不因此成為公司的股東。發行人需要按照條款支付利息,並在到期時償還約定本金;零息債券等品種則有不同的現金流安排。
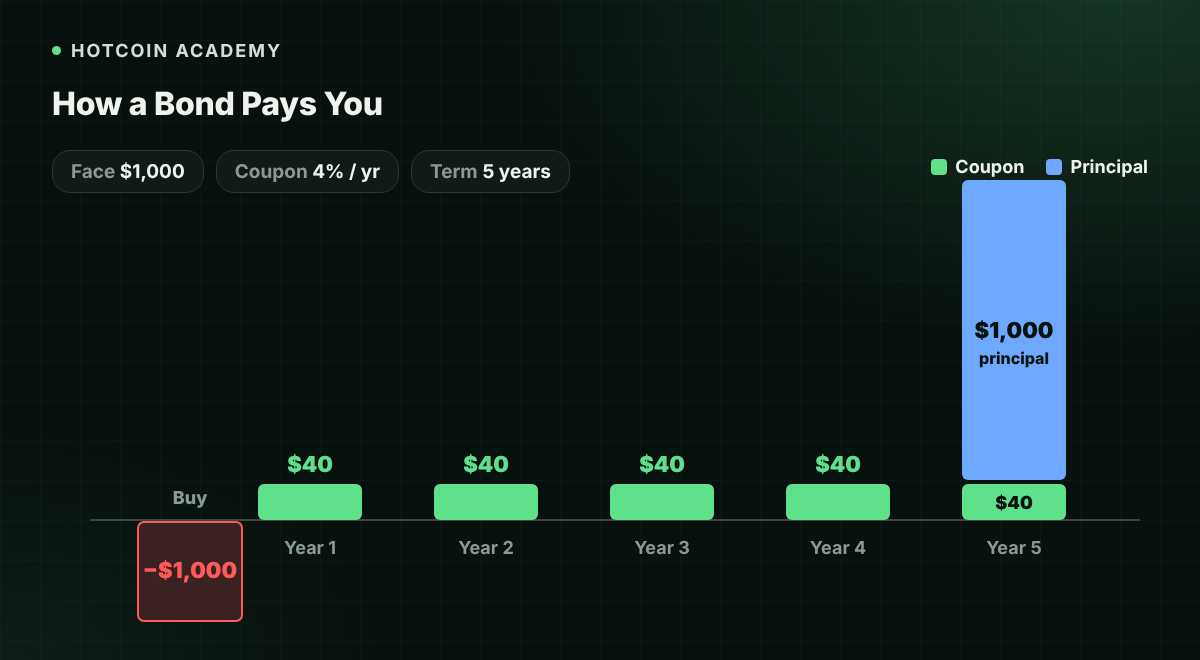
例如,一家公司發行面額 1,000 美元、年票面利率 4%、期限 5 年的債券。假設每年付息一次且沒有違約,持有人每年收到 40 美元,到期收回 1,000 美元本金。若你在到期前賣出,成交價可能高於或低於買入價。
| 術語 | 含義 | 這個例子中的數值 |
|---|---|---|
| 面額 | 到期按條款償還的本金基準 | 1,000 美元 |
| 票面利率 | 按面額計算的約定利息比例 | 每年 4% |
| 市場價格 | 二級市場實際買賣價格 | 隨市場變化 |
| 到期日 | 約定償還本金的日期 | 發行後第 5 年 |
債券殖利率怎麼看
殖利率也叫「收益率」,但這個名稱下面有幾種不同的計算口徑。
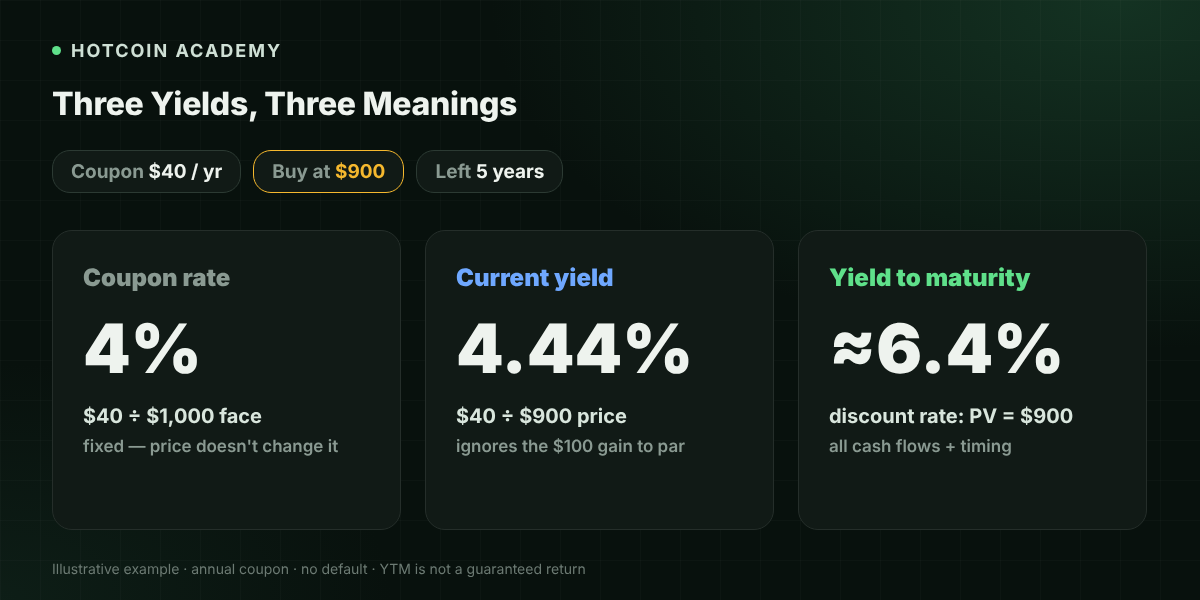
票面利率決定固定利率債券的約定利息。上例每年支付 40 美元,並不會因為市場價格跌到 900 美元就自動提高利息。
當期殖利率等於年票息除以當前價格。如果以 900 美元買入,當期殖利率約為 40÷900=4.44%。它沒有完整計入買入價格與到期本金之間的差額,也沒有體現現金流發生的時間。
**到期殖利率(YTM)**則是使未來約定現金流的折現值等於當前價格的折現率。實際回報還會受到違約、再投資、交易費用等因素影響;不能把螢幕上的 YTM 當成無條件保證。
為什麼美債殖利率上漲 債券價格卻會下跌
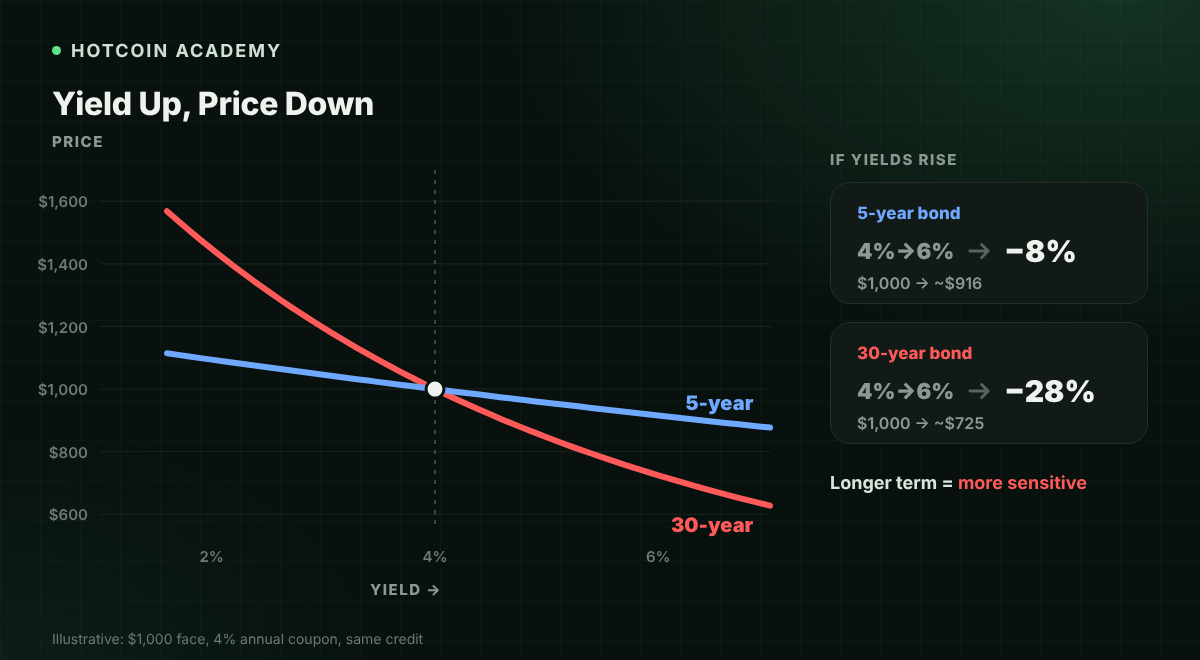
假設你手中的舊債每年支付 40 美元,而同期限、同信用條件的新債能提供更高的利息。舊債要吸引買方,市場價格通常就需要下降。買方用更低價格取得相同票息,計算出來的殖利率就會上升。
固定利率債券價格與殖利率反向變動示意
這就是固定利率債券的利率風險。同樣的利率變化,對不同債券的影響也不同:其他條件相近時,剩餘期限較長、票面利率較低的債券,價格通常更加敏感。持有到期可以減少提前賣出的價格不確定性,但不能消除違約、通膨和機會成本。
美債與比特幣有什麼關係
美債是美國政府發行的債務工具。分析它對比特幣的影響時,關鍵是分清殖利率為什麼變化,而不是只看方向。
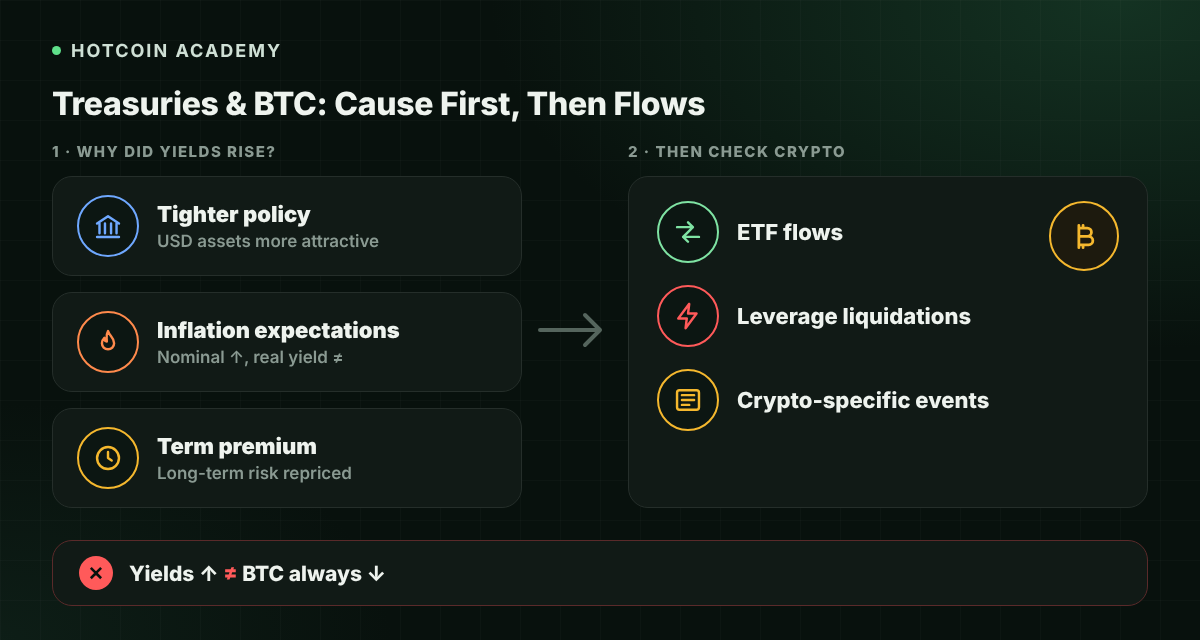
下面是理解市場的分析框架,並非固定的因果公式:當市場預期貨幣政策收緊,持有美元資產的吸引力可能提高,風險資產估值也可能承壓;當通膨預期上升,名目殖利率可能上漲,但實質殖利率未必同步上漲。比特幣還會受到 ETF 資金流、槓桿清算與加密市場事件影響。
| 觀察項 | 主要反映什麼 | 閱讀時的限制 |
|---|---|---|
| 短端美債殖利率 | 對近期政策利率的預期等 | 並不等於央行已經行動 |
| 長端美債殖利率 | 增長、通膨與期限補償等 | 不能只歸因於升息 |
| 實質殖利率 | 扣除通膨補償後的利率維度 | 不是名目殖利率減當月 CPI 的簡單替代 |
| BTC 資金與槓桿數據 | 加密市場自身供需 | 可能蓋過宏觀影響 |
讀懂美債與比特幣:先看原因 再看資金與風險
因此,「美債殖利率上漲,所以 BTC 一定下跌」過於簡化。更有用的問題是:這次變化來自政策預期、通膨,還是資金對長期持債風險的重新定價?
新手可以怎樣閱讀債市資訊
- 確認期限與品種。 兩年期與十年期美債、單隻債券與債券 ETF,不能當成同一個對象。
- 分清價格和殖利率。 報導中的「殖利率上漲」不代表舊債價格上漲。
- 看變化原因。 同時閱讀經濟數據和政策消息,避免僅靠一條行情截圖下結論。
- 再看 BTC 是否有獨立事件。 大額資金進出、交易平台事件或集中清算,都可能改變短期走勢。
- 區分觀察與交易。 宏觀判斷即使方向正確,也不能直接給出進出場時間。
常見誤區
- 「政府債券不會虧。」 政府信用與市場價格是兩回事,提前賣出仍可能虧損。
- 「債券 ETF 到期會返還本金。」 普通債券 ETF 持續持有並調整資產,不等同於一隻固定到期債券;目標到期產品也有自身條款。
- 「殖利率越高越划算。」 高收益可能對應更高信用風險、流動性風險或更長久期。
常見問題
Q1:債券和股票有什麼區別? 債券代表債權,股票代表所有權。債券現金流取決於契約和償付能力,股票回報則與企業經營、分紅和市場定價有關。
Q2:美債殖利率就是美聯準利率嗎? 不是。前者由相應債券的市場價格決定,後者是貨幣政策工具所對應的利率目標或管理利率。
Q3:當期殖利率 5% 等於一年賺 5% 嗎? 不等於。它只計算票息與當前價格的比例,沒有覆蓋價格變動、費用和再投資影響。
Q4:降息後債券一定上漲嗎? 不一定。市場可能提前反映降息,實際走勢還受到通膨、期限補償和信用變化影響。
Q5:看美債能判斷比特幣的買點嗎? 不能單獨判斷。它能幫助理解宏觀環境,具體行情仍需結合加密市場供需與自己的風險約束。
結語
理解債券,先把本金、票息、價格和殖利率分開。再看美債與比特幣時,重點是殖利率變化背後的原因,以及這種變化有沒有傳導到風險資產。
風險提示:本文僅供教育與資訊參考,不構成投資建議。債券和加密資產均存在風險,涉及外幣的投資還可能承擔匯率損失。
推薦閱讀
看更多