DeFi 發展史:從 MakerDAO 到萬億生態
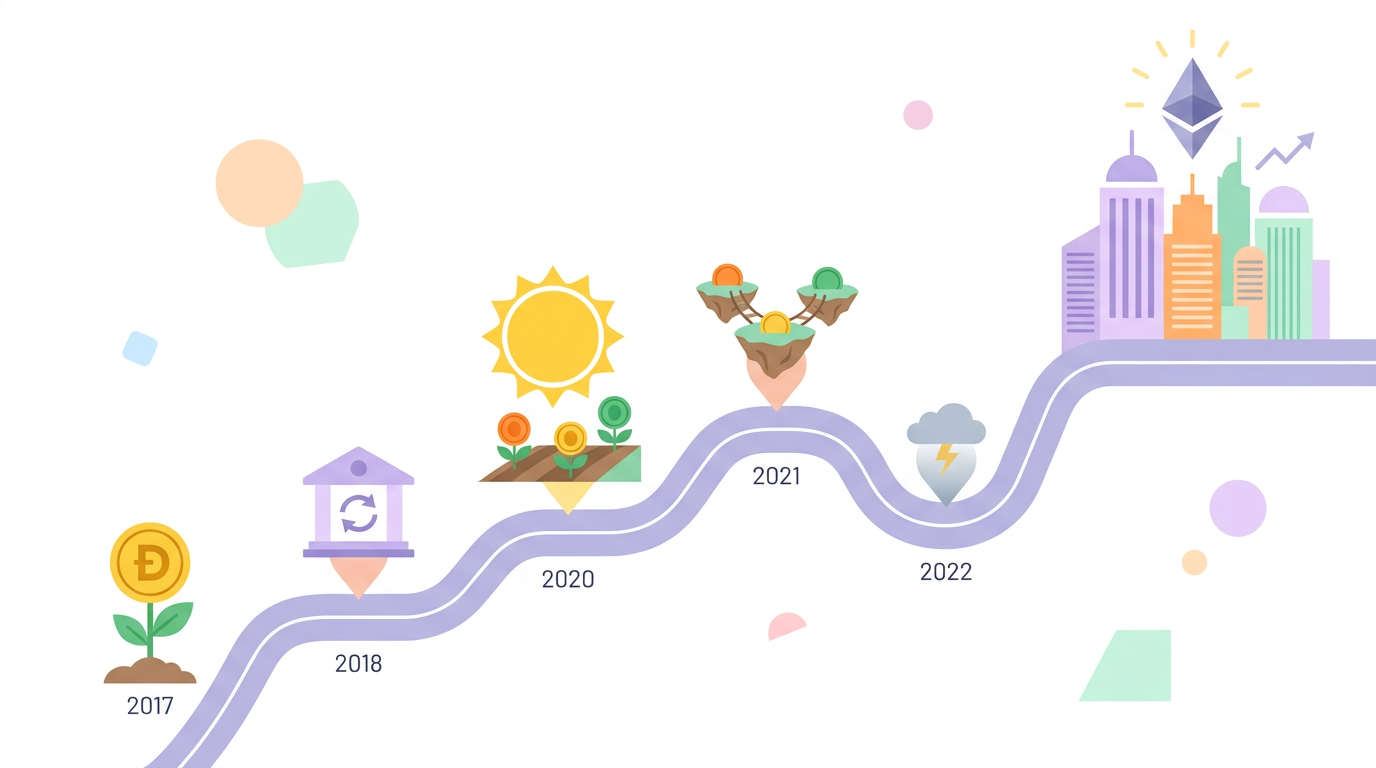
DeFi 的發展大致經歷了從去中心化穩定幣、鏈上交易和借貸,到流動性挖礦、多鏈擴張,再到今天強調真實需求和風險管理的幾個階段。2017 年 MakerDAO 探索鏈上穩定幣和抵押借貸,隨後 DEX、借貸協議逐漸完善,2020 年 DeFi Summer 更是推動整個生態快速擴張。
如果把 DeFi 看成一套新的金融基礎設施,那麼它的發展過程實際上就是一個不斷補齊金融功能的過程:先解決資產和穩定幣,再解決交易和借貸,之後解決流動性和組合性,最終形成完整的鏈上金融生態。
一、DeFi 為什麼會出現?
在理解 DeFi 的發展歷史之前,需要先理解它試圖解決什麼問題。
傳統金融中的存款、貸款、交易、資產託管等服務,通常需要銀行、券商、交易所等金融機構參與。用戶需要通過機構提供的帳戶體系和服務體系完成金融活動,機構同時承擔身份審核、資產託管、交易執行以及風險管理等職責。
DeFi 則嘗試把其中一部分功能放到區塊鏈和智能合約上執行。
因此,DeFi 並不是簡單地把「銀行搬到區塊鏈上」,而是嘗試用區塊鏈、智能合約和鏈上資產重新組織部分金融服務。
如果想先了解 DeFi 和傳統金融在資金控制、交易執行、服務准入等方面到底有什麼區別,可以先閱讀DeFi 是什麼?傳統金融 vs DeFi 對比。
二、2017 年:MakerDAO 為什麼成為 DeFi 發展的重要節點?
2017 年,MakerDAO 開始推動去中心化穩定幣和抵押借貸機制的發展,這是現代 DeFi 歷史上非常重要的早期嘗試。
MakerDAO 最初圍繞 Dai 建立系統,用戶可以將符合要求的數字資產作為抵押,通過智能合約生成 Dai。與傳統銀行貸款依賴人工審核和機構信用不同,這類鏈上借貸機制主要依靠抵押品、智能合約和預設規則運行。
這一模式解決了一個非常基礎的問題:
沒有傳統銀行參與,數字資產能不能形成自己的借貸體系?
MakerDAO 給出了早期答案。
2017 年的系統主要圍繞 ETH 抵押展開,之後隨著機制不斷發展,MakerDAO 在 2019 年推出多擔保 Dai,使系統能夠支持更多類型的抵押資產。
這一步的意義並不只是增加了一種穩定幣,而是證明了:
智能合約可以承載一部分原本由金融機構執行的金融規則。
這為後續 DeFi 協議的發展提供了重要基礎。
三、2018—2019 年:DEX 和借貸協議開始補齊基礎設施
只有穩定幣和抵押借貸,仍然無法形成完整的鏈上金融體系。
用戶還需要解決一個問題:
數字資產之間如何進行交易和兌換?
2018 年前後,去中心化交易協議開始快速發展,其中 Uniswap 後來成為 AMM 模式的重要代表。
傳統交易所通常通過訂單簿撮合買賣雙方,而 AMM 則通過流動性池和預設算法完成資產兌換。用戶不需要等待某個特定交易對手,也可以直接與流動性池進行交易。
與此同時,Compound 等借貸協議不斷完善鏈上借貸機制。
用戶可以將資產存入協議獲得相應收益,也可以通過抵押資產借出其他資產。由此,DeFi 開始出現幾個非常重要的基礎模組:
穩定幣負責鏈上計價和資產流通;DEX 負責資產兌換;借貸協議負責資金調配。
如果說 MakerDAO 證明了鏈上金融機制可以運行,那麼 DEX 和借貸協議的出現,則讓 DeFi 開始從單個金融應用向生態系統發展。
四、2020 年:DeFi Summer 為什麼成為行業轉折點?
如果說 2017—2019 年是 DeFi 的基礎設施建設階段,那麼 2020 年則是 DeFi 真正走向爆發的階段。
這一時期最重要的變化之一,就是流動性挖礦。
Compound 推出 COMP 治理代幣激勵機制後,用戶除了可以獲得協議本身提供的經濟回報,還可能因為參與借貸或提供流動性獲得治理代幣。
這改變了 DeFi 獲取用戶和流動性的方式。
過去,一個新協議需要慢慢積累用戶和資金;而流動性激勵機制可以在較短時間內吸引大量資金進入協議。
隨後,Curve、Yearn、SushiSwap 等協議相繼發展,不同類型的金融產品開始組合在一起。
這也是「DeFi Summer」這一概念形成的重要背景。
2020 年 DeFi 生態的總鎖倉價值快速增長,DEX 交易量也大幅提升。DeFi 不再只是區塊鏈行業中的一個小眾實驗,而開始成為一個獨立的金融應用生態。
更重要的是,這一時期讓市場第一次真正意識到:
不同智能合約協議可以相互組合,形成傳統金融體系之外的鏈上金融產品。
五、2021 年:DeFi 為什麼從單鏈生態走向多鏈?
DeFi 快速增長之後,以太坊本身的問題也越來越明顯。
當大量用戶同時進行交易、借貸和流動性操作時,網絡擁堵和交易手續費上漲會直接影響普通用戶的使用體驗。
因此,DeFi 開始向更多區塊鏈網絡和 Layer 2 網絡擴展。
不同公鏈逐漸形成自己的 DEX、借貸協議、穩定幣和收益產品,DeFi 由此從單一網絡上的應用集合,逐漸變成多鏈生態。
這一階段的核心變化可以概括為:
DeFi 不再只是「某幾個協議」,而開始成為一套可以跨不同網絡運行的金融基礎設施。
與此同時,DeFi 的產品類型也越來越豐富。
除了最初的穩定幣、DEX 和借貸之外,收益聚合、衍生品、槓桿交易以及更多複雜金融產品逐漸出現。
不同協議之間可以通過智能合約組合,使用戶能夠在一個金融應用中調用另一個應用的資產或流動性。
這種「可組合性」成為 DeFi 與傳統金融體系非常重要的區別之一。
六、2022 年以後:DeFi 為什麼進入重構階段?
DeFi 並沒有一直沿著高速增長的路線發展。
市場週期變化、協議漏洞、流動性風險、過度槓桿以及部分項目失敗,讓市場開始重新審視 DeFi 的發展模式。
其中一個非常明顯的問題是:
如果一個協議主要依靠高額代幣獎勵吸引資金,那麼獎勵減少以後,用戶和流動性還能不能留下?
這讓 DeFi 的評價標準逐漸發生變化。
早期市場可能更關注:
TVL 有多少;
APY 有多高;
代幣價格漲幅如何;
協議吸引了多少流動性。
而後續市場越來越關注:
協議是否存在真實使用需求;
收入模式是否可持續;
流動性是否真實;
智能合約是否經過充分驗證;
風險控制機制是否完善;
用戶是否真正需要這些金融服務。
因此,2022 年以後可以看作 DeFi 的一次「重構期」。
市場開始從單純追求規模和收益,轉向關注效率、安全、真實需求和可持續性。
七、DeFi 是如何一步步形成完整生態的?
回顧整個發展過程,可以發現 DeFi 並不是依靠一個項目突然形成的。
它更像是一塊塊金融基礎設施逐漸拼起來的結果。
第一階段:解決「資產和穩定幣」問題
MakerDAO 等協議探索了去中心化穩定幣和抵押機制,讓鏈上資產開始具備更加穩定的金融使用場景。
第二階段:解決「資產怎麼交易」問題
DEX 和 AMM 的發展,讓用戶可以直接在鏈上進行資產兌換,也讓普通用戶有機會參與流動性提供。
第三階段:解決「資金怎麼使用」問題
借貸協議讓閒置資產可以進入借貸市場,也讓用戶能夠通過抵押資產獲得流動性。
第四階段:解決「流動性從哪裡來」問題
流動性挖礦通過代幣激勵快速吸引資金,推動 DeFi 在 2020 年出現大規模增長。
第五階段:解決「不同金融產品怎麼組合」問題
隨著協議越來越豐富,DEX、穩定幣、借貸、收益聚合和衍生品開始相互調用,DeFi 逐漸形成可組合的金融生態。
這也是為什麼今天談 DeFi 時,不能只把它理解成某一種產品,而應該把它看成多個協議和金融功能組成的生態系統。
八、為什麼 DeFi 能發展到萬億級生態?
DeFi 的規模增長,本質上來自多個因素共同作用。
首先,區塊鏈為數字資產提供了統一的結算環境,智能合約則可以把金融規則寫入程序。
其次,不同協議之間具有較強的可組合性。一個協議產生的資產,可以成為另一個協議中的抵押物、交易資產或者流動性來源。
最後,流動性激勵機制在 DeFi 早期發展過程中起到了非常明顯的推動作用,使大量資金能夠在短時間內進入新興協議。
因此,所謂「萬億生態」並不是某個 DeFi 項目達到萬億規模,而是整個 DeFi 生態在不同階段積累形成的龐大資產、協議和應用體系。
需要注意的是,生態規模和生態質量並不是同一個概念。
TVL 可以用來觀察一個協議或生態在特定時間點鎖定的資產規模,但高 TVL 並不能直接證明協議一定安全,也不能說明用戶一定能夠獲得更高收益。
如果想進一步理解 DeFi 發展過程中最常用的規模指標,可以閱讀TVL 是什麼?衡量 DeFi 協議價值的關鍵指標。
九、DeFi 發展史可以總結成哪條主線?
如果不想記大量項目和年份,可以把 DeFi 的發展歷史壓縮成下面這條主線:
2017:MakerDAO——探索去中心化穩定幣和鏈上借貸
↓
2018—2019:DEX + 借貸——補齊鏈上交易和資金使用能力
↓
2020:DeFi Summer——流動性挖礦推動生態爆發
↓
2021:多鏈擴張——DeFi 從單鏈走向多鏈
↓
2022 以後:重構——從高激勵、高增長轉向真實需求、安全和可持續性
這條發展路線背後的核心邏輯其實非常清晰:
先讓資產能夠存在和流通,再讓資產能夠交易和借貸,隨後讓不同協議能夠組合,最終形成完整的鏈上金融生態。
FAQ:DeFi 發展史常見問題
DeFi 是什麼時候開始出現的?
現代 DeFi 生態通常可以追溯到 2017 年前後。MakerDAO 等項目開始探索去中心化穩定幣和抵押借貸,為後續 DeFi 生態發展提供了重要基礎。
MakerDAO 為什麼被認為是 DeFi 早期的重要項目?
MakerDAO 通過智能合約和抵押機制探索鏈上穩定幣與借貸,使部分金融規則能夠在沒有傳統金融機構直接參與的情況下運行。
DeFi Summer 是哪一年?
DeFi Summer 通常指 2020 年 DeFi 生態快速增長的階段。流動性挖礦等代幣激勵機制推動大量資金進入協議,DEX、借貸和收益聚合等應用迅速發展。
DeFi 為什麼從以太坊擴展到多條區塊鏈?
主要原因之一是隨著用戶和交易量增加,以太坊網絡的擁堵和手續費問題變得更加明顯。其他公鏈以及 Layer 2 網絡的發展,為 DeFi 提供了更多交易環境和擴展空間。
DeFi 的發展是不是一直在增長?
不是。DeFi 經歷過快速增長,也經歷過市場下行、協議漏洞、流動性風險和項目失敗等階段。近年來市場對 DeFi 的關注點也逐漸從單純的 TVL 和高收益,轉向真實需求、安全性和可持續性。
「萬億 DeFi 生態」代表什麼?
它通常用於描述整個 DeFi 生態的資產和市場規模,而不是指某一個協議擁有萬億資產。判斷 DeFi 生態規模時,還需要結合 TVL、交易量、用戶活躍度、協議收入等不同指標綜合判斷。
風險提示
DeFi 屬於高風險的數字資產應用領域。歷史上的生態增長並不代表未來一定延續,具體協議可能面臨智能合約漏洞、預言機故障、市場劇烈波動、流動性不足、清算、治理以及基礎設施等風險。
歷史 TVL、交易量、代幣激勵和收益率等數據只能反映特定階段的市場情況,不代表未來表現。使用相關協議前,應充分了解具體機制、資產風險和可能的損失範圍。
推薦閱讀
看更多