滯脹是什麼?歷史案例與對加密資產的影響
物價往上走、景氣卻提不起勁——這種「兩邊不討好」的組合,媒體常叫作滯脹。
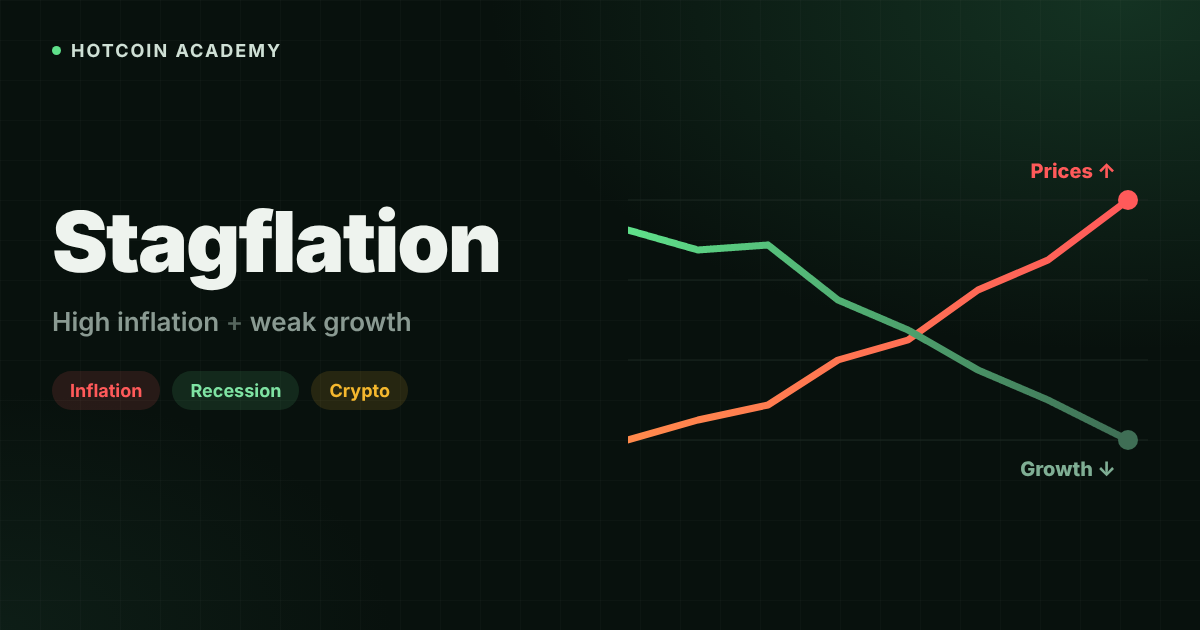
滯脹(stagflation)大致指:經濟成長停滯或明顯放緩,同時伴隨持續偏高的通脹,並常與就業承壓/失業率上升一起出現。它比「單純通脹」或「單純衰退」更棘手,因為常見政策工具會互相打架。
本文只做機制說明,不構成買賣建議。
重點摘要
- 滯脹是成長疲弱與高通脹並存的局面,常伴隨失業上升;英文 stagflation 由 stagnation 與 inflation 合成。
- 它難治,是因為抗通脹常用的升息,可能加重成長與就業壓力;刺激景氣的降息,又可能讓通脹更難回落。
- 歷史上常被討論的重大案例,是 1970 年代前後供給衝擊(如油價急升)與政策兩難交織的時期。
- 加密資產尚缺乏完整的「經典滯脹週期」歷史樣本;短期更常被放在風險資產/流動性框架下討論,「數字黃金」仍是敘事而非保證。
滯脹是什麼意思?
滯脹描述一種少見、卻特別棘手的總體經濟組合:成長動能不足(停滯或明顯放緩),物價卻持續上漲;就業市場也往往同步承壓。
美國克利夫蘭聯儲(Cleveland Fed)的通脹教育說明,把它概括為經濟停滯(更高失業、成長放緩)與通脹上升同時發生,並指出這與「通脹通常出現在景氣偏強時」的直覺不同。可參考其公開說明:Infographic on Inflation: Stagflation。
名稱上,滯脹(stagflation)又稱停滯性通貨膨脹(簡稱停滯性通膨),英文是 stagnation(停滯)與 inflation(通脹)的混成詞。重點不是詞源考據本身,而是它標出了「成長與物價同時變壞」的政策困境。
滯脹 vs 通脹 vs 衰退:差在哪?
一次看懂,先把三個常被混用的概念拆開:
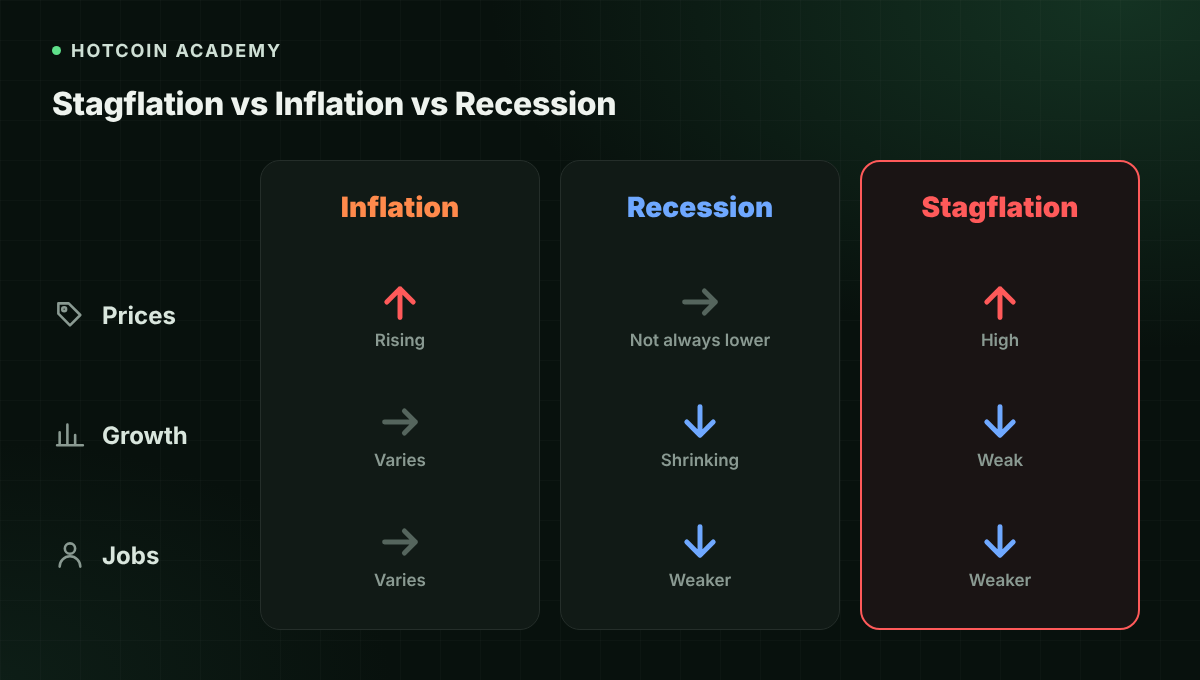
| 概念 | 物價大致怎麼走 | 成長/就業大致怎麼走 | 一句話 |
|---|---|---|---|
| 通脹(inflation) | 整體物價上漲 | 不直接決定景氣方向 | 錢的購買力被侵蝕 |
| 衰退(recession) | 不必然降價 | 經濟活動收縮,就業可能轉弱 | 產出與需求變弱 |
| 滯脹(stagflation) | 通脹持續偏高 | 成長疲弱,常伴隨失業上升 | 高物價+弱景氣疊加 |
判斷時不要只看單一商品漲價,也不要把「成長單季放緩」直接貼上滯脹標籤:需要把物價、實質成長與就業放在一起看趨勢,而不是用一天的標題下結論。
為什麼滯脹特別難處理?
常見成因討論裡,供給衝擊(關鍵投入品突然變貴或變少,例如能源)、不當/錯位的政策組合,以及貨幣長期過度寬鬆留下的通脹慣性,經常一起被提起。供給變差時,企業可能同時漲價與減產/裁員,於是物價與失業一齊惡化。
政策兩難由此而來:
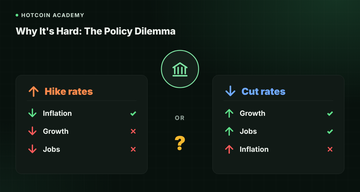
- 為壓通脹而升息、收緊流動性 → 借貸與支出變貴,成長與就業可能更差。
- 為救景氣而降息、放寬流動性 → 在供給仍緊時,可能讓通脹預期更難錨定。
這正是克利夫蘭聯儲強調「為何政策制定者特別擔心滯脹」的核心:標準工具在兩個目標上方向相反。
歷史上有哪些滯脹案例?
公開教育材料裡,1970 年代前後是最常被拿來說明滯脹的時期,尤其與全球原油價格急升等供給衝擊連在一起。克利夫蘭聯儲寫道:美國上次重大案例約在 1970 年代中期,油價急升帶動廣泛漲價,通脹超過 12%,失業率峰值約 9%。
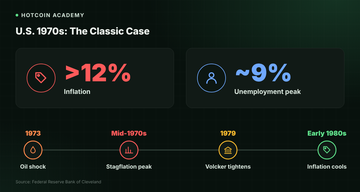
同一時期,美國政策在「抗通脹」與「保就業」之間反覆權衡;直到 1979 年伏爾克(Paul Volcker)出任聯儲主席後大幅收緊貨幣、利率急升,通脹才逐步回落,代價是經濟一度陷入衰退。各國細節不完全相同。
滯脹敘事下,加密資產通常怎麼被討論?
先講清楚限制:比特幣等加密資產誕生於 2000 年代末之後,並未經歷與 1970 年代同尺度的完整滯脹週期,因此沒有可直接套用的「歷史劇本」。目前也沒有足夠數據證明加密在滯脹期「一定抗跌」或「一定避險成功」。
在機制層面,市場討論多半落在三條線(皆為框架,不是預測):
- 風險偏好與流動性:若央行優先抗通脹而收緊金融條件,風險資產(含多數加密資產)常面臨資金成本上升、槓桿與投機需求下降的壓力。
- 與傳統風險資產的連動:許多觀察把加密放在與成長股類似的「高風險偏好」籃子;景氣與流動性轉弱時,相關性可能讓跌勢放大,而非自動脫鉤。
- 「數位黃金」敘事:固定供給、去中心化等特質,讓部分人把它想像成長期購買力儲存工具;但這仍是敘事與假設——短期價格仍可能因風險偏好、流動性與槓桿清算劇烈波動,不能當成滯脹保單。
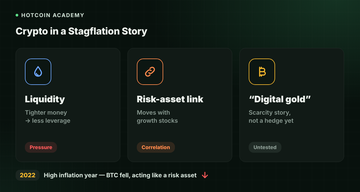
傳統上,黃金常被當作通脹時期的保值工具;比特幣雖被稱為「數字黃金」,卻還沒經過完整滯脹週期的檢驗。較近的一次高通脹期是 2022 年,比特幣當年大幅下跌,表現更像風險資產,而非避險工具。
因此更穩妥的讀法是:把滯脹新聞當成改變利率路徑與風險偏好的背景,而不是自動交易信號。山寨幣波動通常更大,更不宜用單一宏觀標籤一次重倉。
滯脹怎麼看、怎麼用?
目標是「讀懂組合」,不是預測明天漲跌。若要把宏觀氣氛對照到加密市場情緒,可一併閱讀 什麼是加密貨幣市場情緒指數?。
- 先看通脹是否「持續且偏廣」:例如消費物價指數(CPI)等官方數據,關注趨勢與涵蓋範圍,而非單一品項標題。
- 再看成長是否同步轉弱:實質 GDP、工業生產、消費與投資動能;單月噪音很大,宜看連續信號。
- 補上就業與薪資:失業率、招聘與工時變化,有助判斷「停滯」是否真的進入勞動市場。
- 讀懂政策優先序:市場常爭論央行更怕通脹還是更怕衰退;同一數據在不同優先序下,對風險資產含義可以完全相反。
- 用情緒與流動性看板降噪,而不是跟標語下單:可到 產業數據概覽 對照恐懼貪婪等市場溫度;規則仍應寫在情緒上來之前(倉位上限、槓桿上限、可承受回撤)。
常見誤區
- 「物價漲了就是滯脹」:還要確認成長與就業是否同步轉弱。
- 「滯脹=一定買比特幣」:缺乏完整歷史驗證;短期更常先反映流動性與風險偏好。
- 「升息只打壓股市、與加密無關」:金融條件收緊常透過風險偏好與槓桿傳導到加密市場。
- 「降息就一定利好、可忽略通脹」:若通脹預期失錨,寬鬆本身也可能延長不確定性。
常見問題
Q1:滯脹是什麼意思? 滯脹指經濟成長停滯或明顯放緩的同時,通脹持續偏高,並常伴隨失業上升的總體經濟局面。
Q2:滯脹和通脹、衰退有什麼不同? 通脹主要描述物價上漲;衰退主要描述經濟活動收縮;滯脹則是高通脹與弱成長(常加就業壓力)疊加,政策取捨更困難。
Q3:歷史上有哪些常被提到的案例? 公開教育材料最常討論 1970 年代前後、與油價等供給衝擊相關的時期。以美國為例,克利夫蘭聯儲指出約 1970 年代中期出現重大案例,通脹超過 12%、失業峰值約 9%。
Q4:滯脹對比特幣是利多還是利空? 滯脹對比特幣是利多還是利空,目前沒有定論:短期常因流動性收緊而承壓,中長期則要看央行如何回應。「數字黃金」敘事強調的長期稀缺性,則與短期流動性壓力可能在不同時間尺度拉扯,不能簡化成買賣口號。
Q5:一般投資人該盯哪些指標? 入門可同時追蹤通脹(如 CPI)、成長與就業數據,並留意央行溝通的政策優先序;再對照自身風險承受能力,而不是跟單一新聞標題操作。
結語
搞懂滯脹,是先認得「高物價+弱成長」為何讓政策與市場都難做。對加密資產而言,更務實的態度是:承認歷史樣本不足,用流動性、風險偏好與自身風控讀新聞,而不是把宏觀標籤直接翻譯成自動買賣開關。
想每天對照市場情緒、資金流與宏觀日程,可以閱讀加密貨幣每日市場報告。
風險提示:本文僅供教育與資訊用途,不構成任何投資、交易或宏觀預測建議。文中歷史數據摘自已標明的公開教育來源,口徑可能隨修訂而更新。加密資產價格波動劇烈,槓桿交易可能導致全部本金損失。請依自身風險承受能力做決定,必要時請諮詢專業顧問。
推薦閱讀
看更多